Introdução
O IVA é, para muitos coaches, um tema aborrecido, mas decisivo. Desde 1 de janeiro de 2025, a situação jurídica alterou-se consideravelmente – com novas oportunidades, mas também com novas exigências. Sobretudo para os coaches que trabalham de forma sistémica, coloca-se a pergunta: quando é que o coaching está sujeito a IVA – e quando está isento? Este artigo ajuda-te a compreender as novas regras e a aplicá-las corretamente à tua prática.
1. Coaching não é tudo igual – o decisivo é a forma como é concebido
Para efeitos de IVA, não conta a designação, mas aquilo que realmente fazes:
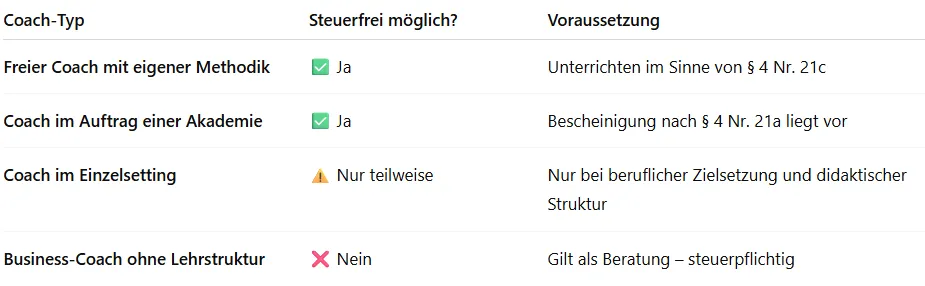
Coaching de aconselhamento: foco na resolução individual de problemas, na reflexão e na tomada de decisões → regra geral sujeito a IVA
Coaching de ensino: transmissão orientada de capacidades, conhecimentos ou competências profissionais → potencialmente isento de IVA
Depende de o teu coaching se assemelhar mais a um aconselhamento ou a uma aula.
2. O que mudou concretamente em 2025?
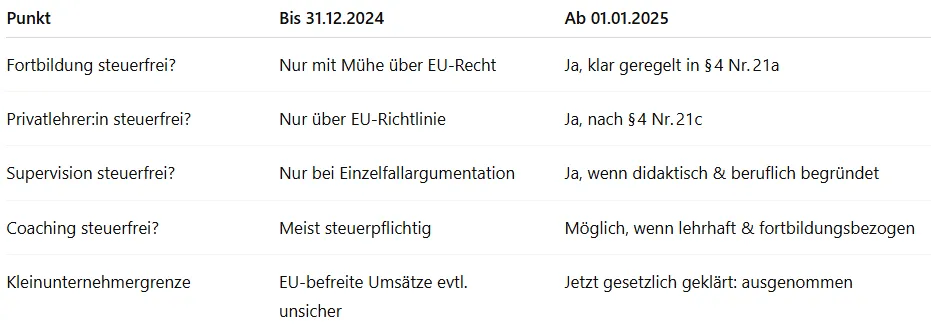
✅ A «formação contínua» está agora oficialmente isenta de IVA
Desde 1 de janeiro de 2025, o § 4, n.º 21, da UStG inclui também expressamente a formação contínua como prestação educativa isenta. O coaching claramente orientado para o desenvolvimento profissional pode, portanto, estar isento de IVA, se:
atuares como instituição de formação profissional e
existir uma certidão da autoridade do estado federado nos termos do § 4, n.º 21a.
✅ Os coaches que ensinam a título privado podem agora invocar o direito alemão
Se ensinas por conta própria e sob a tua própria responsabilidade – sem entidade institucional –, podes prestar os teus coachings com isenção de IVA, como prestações semelhantes a aulas nos termos do § 4, n.º 21c, da UStG. Antes, isso só era possível através do direito da UE.
3. Quando é que o coaching está isento de IVA? – A lógica dos 3 passos
O coaching pode estar isento de IVA se…
… servir a qualificação profissional
→ p. ex., desenvolvimento de líderes, competência de comunicação, gestão do stress no trabalho… tiver uma estrutura didática
→ p. ex., objetivos de aprendizagem, módulos, exercícios, fases de transferência, uso de materiais… o conduzires como «aula» (e não como aconselhamento)
→ p. ex., com base num plano de estudos, com uma metodologia pedagógica própria
4. O que se aplica às sessões individuais?
Os coachings individuais são especialmente delicados do ponto de vista fiscal:
Aconselhamento ou «conversa de coaching» a pedido? → sujeito a IVA
Coaching individual didaticamente integrado numa formação contínua? → pode estar isento de IVA
Coaching por encomenda do empregador (p. ex., supervisão, desenvolvimento de equipas)? → isenção possível, se for possível comprovar a ligação profissional
Importante: documenta o teu conceito – assim podes mostrar claramente às Finanças a tua intenção de ensinar.
5. Faturar coaching com isenção de IVA – é assim que se faz:
6. Conclusão: o teu coaching, a tua responsabilidade
As novas regras a partir de 2025 trazem mais clareza – e mais possibilidades. Se, enquanto coach sistémico, trabalhares de forma estruturada, te focares em objetivos de aprendizagem e te vires como docente, podes poupar no IVA e agir com segurança jurídica.
O importante é: concebe a tua oferta de forma consciente, não só no conteúdo, mas também do ponto de vista fiscal. E: a documentação é tudo.
Aqui tens o artigo: