Introducción
El IVA es para muchos coaches un tema engorroso, pero decisivo. Desde el 1 de enero de 2025, la situación jurídica ha cambiado considerablemente, con nuevas oportunidades, pero también con nuevas exigencias. Especialmente para los coaches que trabajan de forma sistémica se plantea la pregunta: ¿cuándo está el coaching sujeto a IVA y cuándo está exento? Esta entrada te ayuda a entender las nuevas normas y a aplicarlas correctamente a tu práctica.
1. No todo coaching es igual: lo decisivo es cómo está configurado
A efectos del IVA no cuenta la denominación, sino lo que haces realmente:
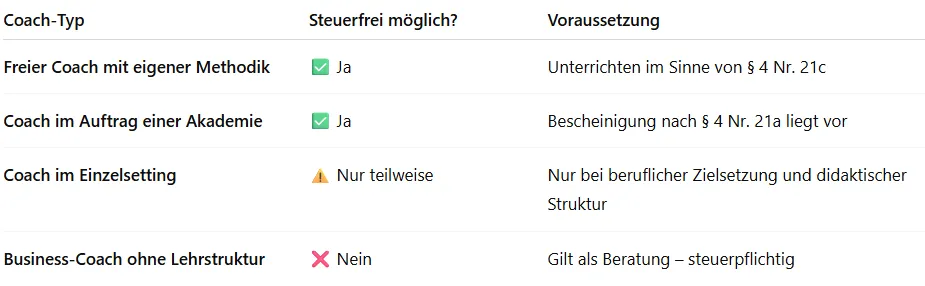
Coaching de asesoramiento: foco en la resolución individual de problemas, la reflexión y la toma de decisiones → por regla general, sujeto a IVA
Coaching docente: transmisión orientada a objetivos de habilidades, conocimientos o competencias profesionales → potencialmente exento
Lo que importa es si tu coaching se parece más a un asesoramiento o a una actividad de enseñanza.
2. ¿Qué ha cambiado concretamente en 2025?
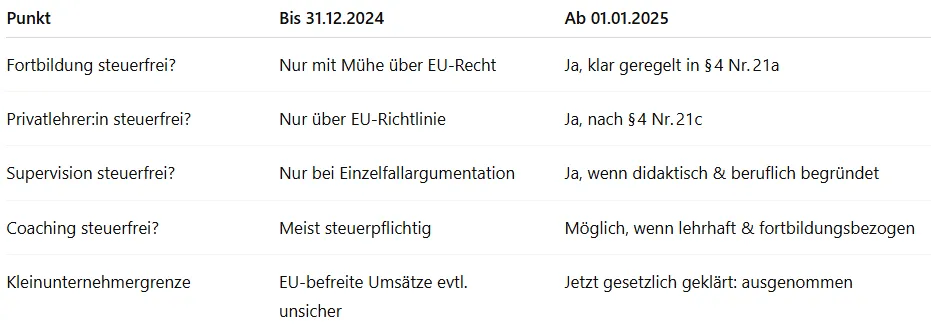
✅ El “perfeccionamiento profesional” ya está oficialmente exento
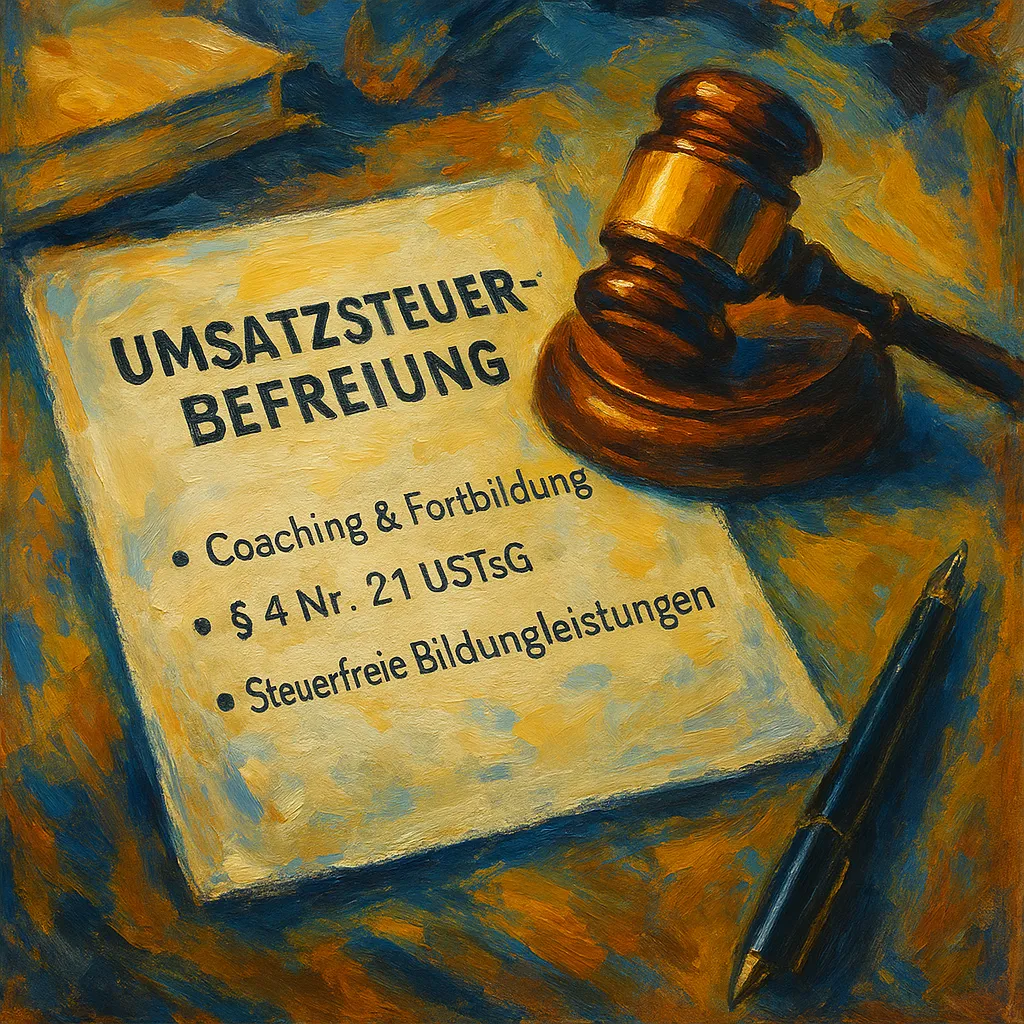
Desde el 1 de enero de 2025, el § 4, n.º 21 de la UStG recoge también expresamente el perfeccionamiento profesional como prestación educativa exenta. Así pues, el coaching que se orienta claramente al desarrollo profesional puede estar exento si:
actúas como entidad de formación profesional y
existe un certificado de la autoridad del estado federado conforme al § 4, n.º 21a.
✅ Los coaches que enseñan a título particular ya pueden acogerse al derecho alemán
Si enseñas de forma autónoma y bajo tu propia responsabilidad, sin una entidad institucional detrás, puedes prestar tus coachings exentos de IVA como prestaciones asimiladas a la enseñanza conforme al § 4, n.º 21c de la UStG. Antes, eso solo era posible a través del derecho de la UE.
3. ¿Cuándo está exento el coaching? La lógica de los 3 pasos
El coaching puede estar exento si…
… sirve a la cualificación profesional
→ p. ej., desarrollo de directivos, competencia comunicativa, gestión del estrés en el trabajo… está estructurado didácticamente
→ p. ej., objetivos de aprendizaje, módulos, ejercicios, fases de transferencia, uso de materiales… lo impartes como “enseñanza” (no como asesoramiento)
→ p. ej., siguiendo un plan de estudios, con una metodología pedagógica propia
4. ¿Qué se aplica a las sesiones individuales?
Los coachings individuales son especialmente delicados desde el punto de vista fiscal:
¿Asesoramiento o “conversación de coaching” a demanda? → sujeto a IVA
¿Coaching individual integrado didácticamente en una formación continua? → puede estar exento
¿Coaching por encargo del empleador (p. ej., supervisión, desarrollo de equipos)? → exención posible si se puede acreditar la relación con la actividad profesional
Importante: documenta tu concepto; así podrás dejarle clara a la administración tributaria tu intención docente.
5. Cómo facturar el coaching exento de IVA:
6. Conclusión: tu coaching, tu responsabilidad
La nueva regulación vigente desde 2025 aporta más claridad y más posibilidades. Si como coach sistémico trabajas de forma estructurada, te centras en objetivos de aprendizaje y te entiendes como docente, puedes ahorrar IVA y actuar con seguridad jurídica.
Lo importante es: diseña tu oferta de forma consciente no solo en cuanto al contenido, sino también en lo fiscal. Y: la documentación lo es todo.
Accede aquí al artículo: