Introduzione
Per molti coach l’IVA è un tema fastidioso ma decisivo. Dal 1° gennaio 2025 la situazione giuridica è cambiata in modo considerevole, con nuove opportunità ma anche nuovi requisiti. Soprattutto per i coach che lavorano in modo sistemico si pone la domanda: quando il coaching è soggetto a IVA e quando è esente? Questo articolo ti aiuta a capire le nuove regole e ad applicarle correttamente alla tua attività.
1. Non tutto il coaching è uguale: conta come è strutturato
Ai fini dell’IVA non conta la denominazione, ma ciò che fai concretamente:
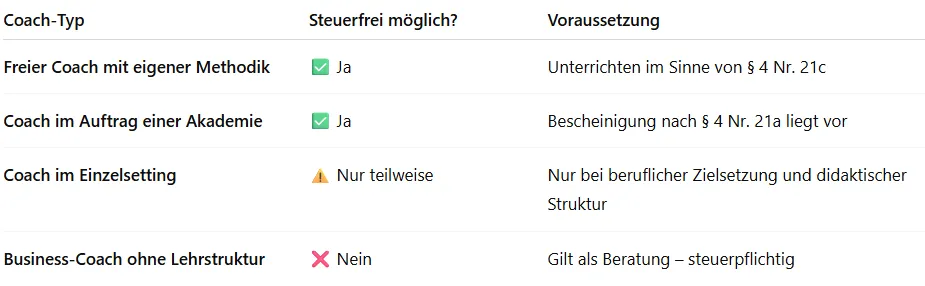
Coaching di consulenza: focus sulla soluzione di problemi individuali, sulla riflessione, sul processo decisionale → di norma soggetto a IVA
Coaching didattico: trasmissione mirata di abilità, conoscenze o competenze professionali → potenzialmente esente da IVA
Dipende dal fatto che il tuo coaching somigli più a una consulenza o a un insegnamento.
2. Che cosa è cambiato concretamente nel 2025?
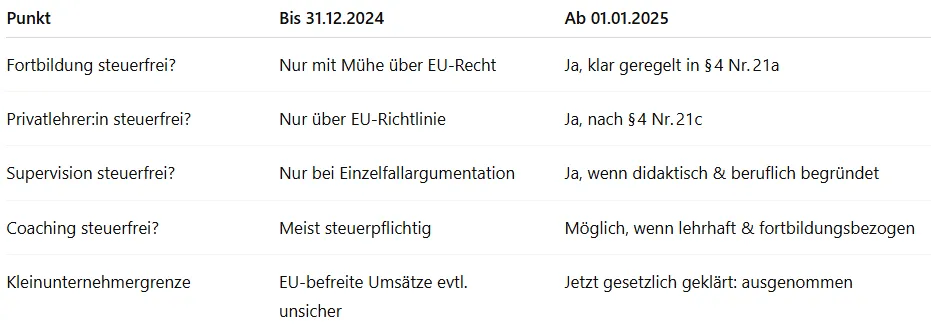
✅ L’«aggiornamento professionale» (Fortbildung) ora è ufficialmente esente da IVA
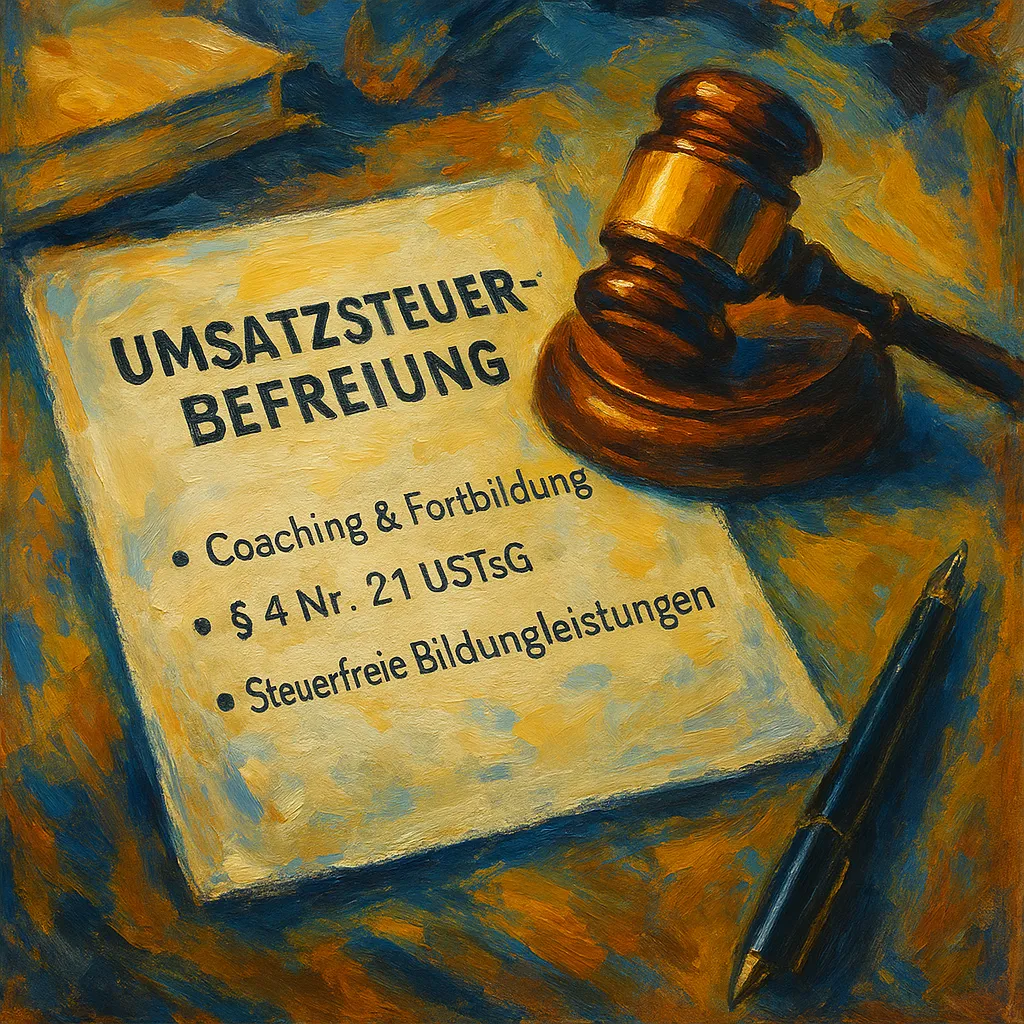
Dal 01/01/2025 il § 4 Nr. 21 UStG include espressamente anche l’aggiornamento professionale tra le prestazioni formative esenti da imposta. Il coaching chiaramente orientato allo sviluppo professionale può quindi essere esente da IVA, se:
operi come istituto di formazione professionale e
disponi di un attestato dell’autorità del Land ai sensi del § 4 Nr. 21a.
✅ I coach che insegnano privatamente possono ora appellarsi al diritto tedesco
Se insegni in modo indipendente e sotto la tua responsabilità, senza un ente istituzionale alle spalle, puoi erogare i tuoi coaching come prestazioni assimilabili all’insegnamento esenti da IVA ai sensi del § 4 Nr. 21c UStG. Prima questo era possibile solo tramite il diritto dell’UE.
3. Quando il coaching è esente da IVA? La logica in 3 passi
Il coaching può essere esente da IVA se…
… serve alla qualificazione professionale
→ ad es. sviluppo dei dirigenti, competenze comunicative, gestione dello stress sul lavoro… è strutturato in modo didattico
→ ad es. obiettivi di apprendimento, moduli, esercizi, fasi di trasferimento, uso di materiali… lo svolgi come «insegnamento» (non come consulenza)
→ ad es. sulla base di un programma didattico, con una tua metodologia pedagogica
4. Che cosa vale per le sessioni individuali?
I coaching individuali sono particolarmente delicati dal punto di vista fiscale:
Consulenza o «colloquio di coaching» su richiesta? → soggetto a IVA
Coaching individuale inserito didatticamente in un percorso di formazione continua? → può essere esente da IVA
Coaching su incarico del datore di lavoro (ad es. supervisione, sviluppo del team)? → può essere esente da IVA se il nesso professionale è dimostrabile
Importante: documenta il tuo progetto, così potrai dimostrare chiaramente all’ufficio delle imposte la tua finalità didattica.
5. Fatturare il coaching senza IVA: ecco come fare
6. Conclusione: il tuo coaching, la tua responsabilità
La nuova normativa dal 2025 porta più chiarezza e più possibilità. Se come coach sistemico lavori in modo strutturato, ti concentri sugli obiettivi di apprendimento e ti consideri un docente, puoi risparmiare l’IVA e agire con certezza giuridica.
Ciò che conta: progetta la tua offerta in modo consapevole non solo nei contenuti, ma anche sul piano fiscale. E ricorda: la documentazione è tutto.
Qui trovi l’articolo: