Introduction
La TVA est pour de nombreux coachs un sujet pénible, mais décisif. Depuis le 1er janvier 2025, la situation juridique a considérablement évolué – avec de nouvelles opportunités, mais aussi de nouvelles exigences. Pour les coachs qui travaillent de manière systémique en particulier, la question se pose : quand le coaching est-il soumis à la TVA – et quand en est-il exonéré ? Cet article t’aide à comprendre les nouvelles règles et à les appliquer correctement à ta pratique.
1. Il y a coaching et coaching – c’est la façon dont il est conçu qui compte
Au regard de la TVA, ce n’est pas l’appellation qui compte, mais ce que tu fais réellement :
Coaching de conseil : accent sur la résolution individuelle de problèmes, la réflexion, la prise de décision → en règle générale soumis à la TVA
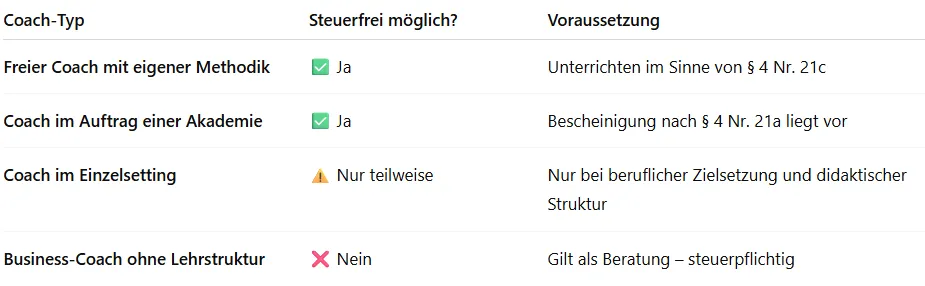
Coaching d’enseignement : transmission ciblée de compétences, de connaissances ou de qualifications professionnelles → potentiellement exonéré de TVA
Tout dépend de la question de savoir si ton coaching s’apparente plutôt à du conseil ou à de l’enseignement.
2. Qu’est-ce qui a concrètement changé en 2025 ?
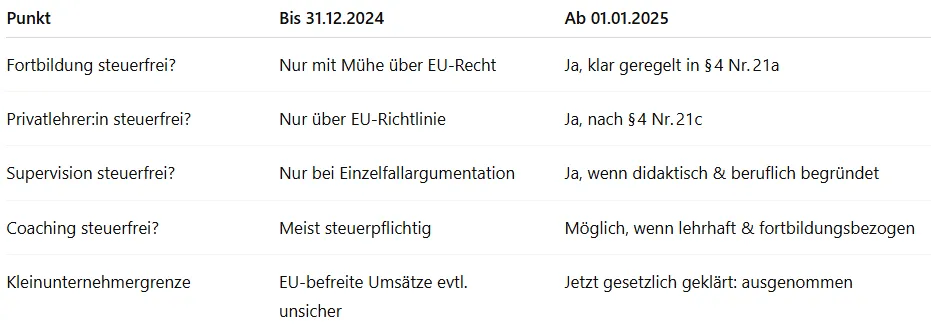
✅ La « Fortbildung » (formation continue) est désormais officiellement exonérée
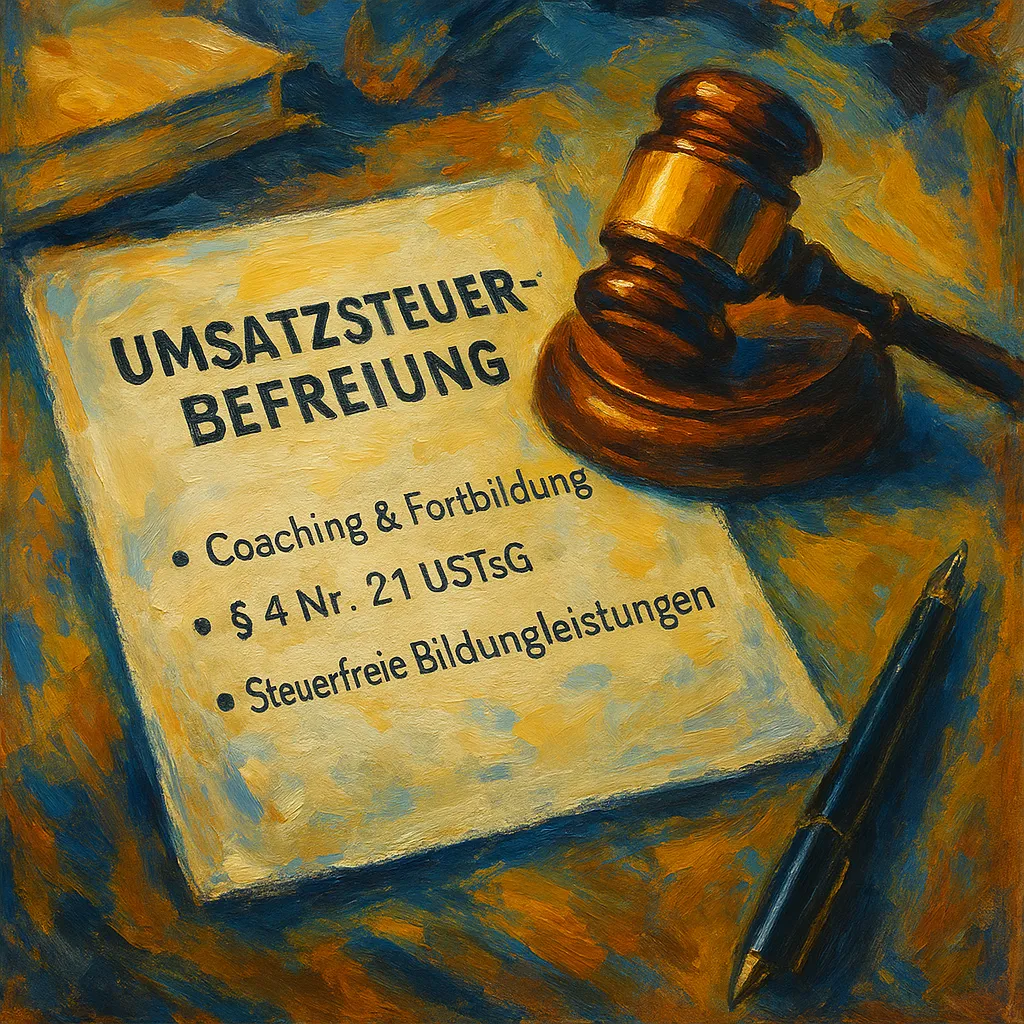
Depuis le 01/01/2025, le § 4 Nr. 21 UStG mentionne aussi expressément la formation continue (Fortbildung) parmi les prestations éducatives exonérées. Un coaching clairement orienté vers le développement professionnel peut donc être exonéré de TVA, si :
tu agis en tant qu’établissement de formation professionnelle et
tu disposes d’une attestation de l’autorité du Land selon le § 4 Nr. 21a.
✅ Les coachs qui enseignent à titre privé peuvent désormais invoquer le droit allemand
Si tu enseignes de manière indépendante et sous ta propre responsabilité – sans organisme institutionnel –, tu peux fournir tes coachings en tant que prestations assimilées à l’enseignement exonérées de TVA selon le § 4 Nr. 21c UStG. Auparavant, cela n’était possible qu’en s’appuyant sur le droit de l’UE.
3. Quand le coaching est-il exonéré de TVA ? – La logique en 3 étapes
Le coaching peut être exonéré de TVA si…
… il sert la qualification professionnelle
→ p. ex. développement des cadres, compétences en communication, gestion du stress au travail… il est structuré sur le plan didactique
→ p. ex. objectifs d’apprentissage, modules, exercices, phases de transfert, utilisation de supports… tu le mènes comme un « enseignement » (et non comme du conseil)
→ p. ex. sur la base d’un programme, avec ta propre méthode pédagogique
4. Qu’en est-il des séances individuelles ?
Sur le plan fiscal, les coachings individuels sont particulièrement délicats :
Conseil ou « entretien de coaching » à la demande ? → soumis à la TVA
Coaching individuel intégré de manière didactique dans une formation continue ? → peut être exonéré
Coaching mandaté par l’employeur (p. ex. supervision, développement d’équipe) ? → exonération possible si le lien professionnel peut être démontré
Important : documente ton concept – tu pourras ainsi démontrer clairement ton intention pédagogique à l’administration fiscale.
5. Facturer le coaching sans TVA – voici comment :
6. Conclusion : ton coaching, ta responsabilité
La nouvelle réglementation applicable depuis 2025 apporte plus de clarté – et plus de possibilités. Si, en tant que coach systémique, tu travailles de manière structurée, te concentres sur des objectifs d’apprentissage et te considères comme enseignant, tu peux économiser la TVA et agir en toute sécurité juridique.
L’essentiel : conçois ton offre de manière réfléchie, non seulement sur le fond, mais aussi sur le plan fiscal. Et : la documentation, c’est tout.
Accéder à l’article :